年营收十亿以上的跨境大卖,最怕的不是“想偷税”,而是“想老老实实交税,却发现路全堵着”。
核定的政策不是没有,财税〔2018〕103号、国家税务总局公告2019年第36号都在;但落到企业身上,就是三句话:退税难、核定难、核算难。
第一难:有票也退不动
很多人以为:“我去拿进项发票,走出口退税,不就合规了?”
理论上可以:出口报关单 + 增值税专用发票 + 收汇凭证,三样齐全才能退。
但跨境零售是成千上万个小订单,清单核放、月底汇总报关,商品名、数量、金额、物流单、支付单要对得上,退货还要冲减。
税务局一看:太复杂;地方额度一紧:先等等;有些地方还按一般贸易思路,要外汇全收回才肯退。
结果就是:进项税明明白白在那儿,退税款迟迟下不来。对大卖来说,这几个点不是利润,是现金流命根子。
第二难:核定征收进不去
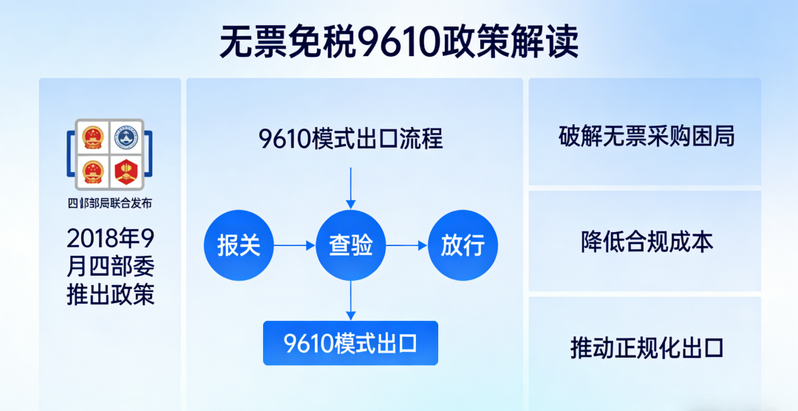
财税〔2018〕103号给了综试区“无票免税”;2019年36号公告接着说:符合条件的跨境电商企业,企业所得税可按应税所得率征收,应税所得率统一按4%。
如果符合小型微利企业条件,再叠加优惠,实际税负很低。
这条本来最贴跨境电商——采购来自小厂、市场、个体户,本来就没票。
但真要去认定,条件卡得很细:要在综试区注册、在线上综合服务平台登记、通过综试区海关申报、出口货物未取得有效进货凭证且享受增值税免税。
平台销售额怎么认?多主体、多站点、独立站数据谁采信?地方白名单开不开、认定函出不出?
所以文件没废,业务却几乎停了:想核定,门开着,人进不去。
第三难:查账征收算不平
核定走不通,默认就是查账征收。
可跨境大卖的真实账本长这样:采购没票、海外投流贵、物流仓储杂、退货冲收入。
没票的成本,所得税前扣不掉,等于这块收入几乎当利润;按25%交企业所得税,谁都扛不住。
更尴尬的是广告费。《企业所得税法实施条例》第四十四条写得很清楚:
符合条件的广告费和业务宣传费支出,不超过当年销售(营业)收入15%的部分,准予扣除;超过部分,准予在以后纳税年度结转扣除。
但独立站、平台投流常常远不止15%。你生意越敢花钱买量,账面利润越高,税越高。
企业不是不想合规,是合规完,账上利润是假的,税却是真的。
所以跨境大卖的合规,从来不是“懂不懂政策”的问题。
是无票时核定进不去,有票时退税退不动,查账时成本扣不掉。
最后,
跨境大卖,尤其是铺货的卖家,还有个大问题,主体太多。往往大几百个
光管理账号都得有个部门来管理。历史绑定的账号也极难统一和合规。