一、什么是赛维模式?
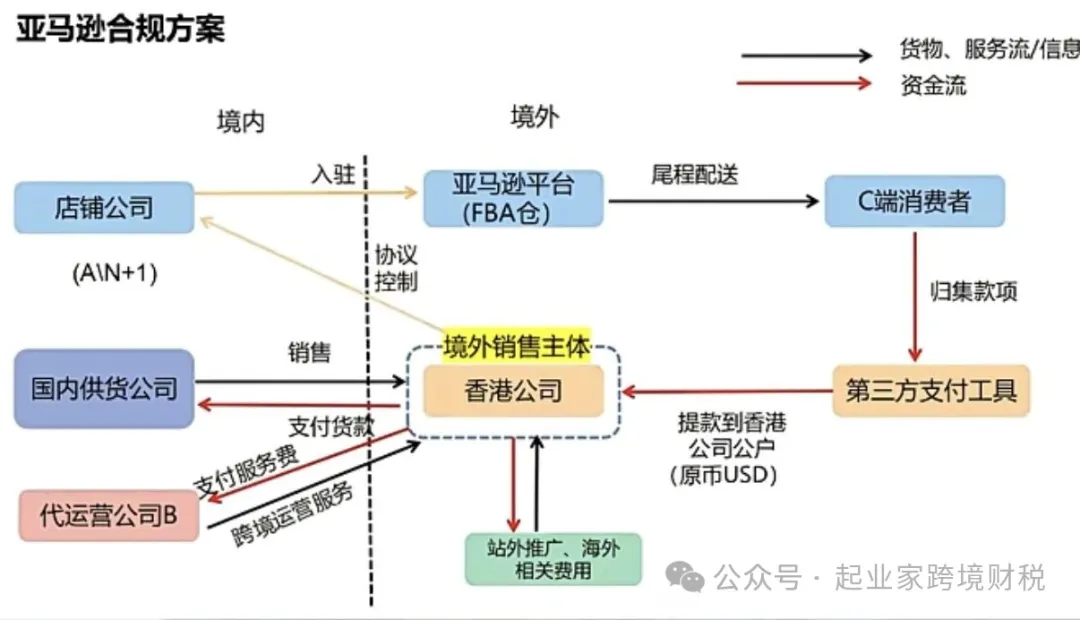
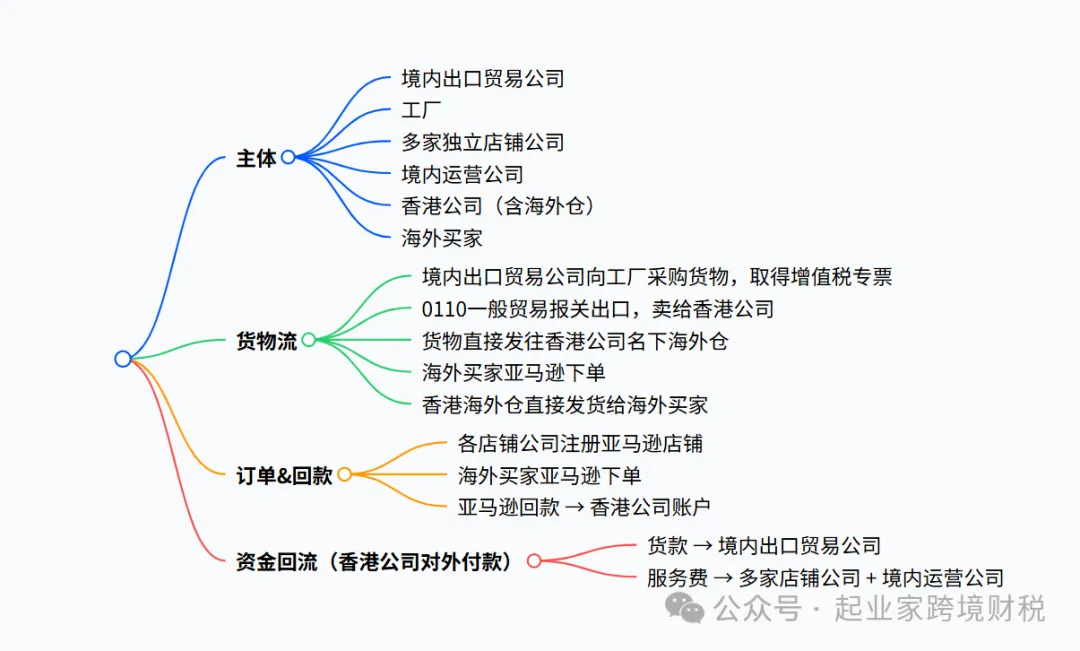
赛维模式,核心思路:把业务拆成多家独立公司分工运营。多家店铺公司单独注册亚马逊店铺,实现账号风险隔离;设立境内出口贸易公司统一采购、0110 一般贸易出口退税;设立香港公司作为境外货权和资金中心;配套境内运营公司承接店铺运营服务。
这套架构的初衷,是解决店群卖家两大痛点:
1.账号隔离:大量亚马逊店铺分散在不同独立公司,一家店铺公司出事,不会牵连全部店铺;
2.集中退税:统一采购、统一报关,拿到工厂增值税专票,做 0110 一般贸易出口退税,提升利润。
赛维模式分为赛维 1.0(初代版本,稽查高发)和赛维 2.0(合规改良版本)。
二、赛维 1.0(经典原版)
业务链路:
1.0 致命缺陷:GMV 与账面收入严重不符
GMV,也就是亚马逊后台记录的买家下单总交易额。亚马逊店铺注册主体是境内店铺公司,平台后台留存巨额 GMV 数据。但在 1.0 架构下,货款全部进入香港,店铺公司账面几乎不确认商品销售收入,大多只记少量服务费甚至直接零申报。 税务通过平台报送数据比对,很容易触发预警。卖家的解释是店铺公司只是代销渠道,货权属于香港;但如果代销协议、业务证据链不扎实,税务机关可以穿透业务实质,认定店铺公司为实际销售主体,要求补税 + 滞纳金。
1.0 税务设计思路:离岸豁免 + CFC 风险
卖家理想的税务规划:香港公司申请离岸豁免。香港采用来源地征税规则,如果利润全部产生在香港境外、货物不落地香港、决策在内地,向香港税局申请离岸豁免,获批则香港不用缴纳利得税。
⚠️重点误区:香港离岸豁免成功 ≠ 国内不用交税。国内有CFC 受控外国企业反避税规则:国内老板控制香港公司、香港实际税负很低、利润长期留在香港不分红,没有合理商业理由。即便钱一直趴在香港账户,税局可以直接穿透,视同利润已经分配回国内,征收企业所得税。早年大量模仿赛维 1.0 的卖家,就是栽在 CFC 这个风险点。
三、赛维 2.0(合规升级版,解决 1.0 账实不符问题)
业务链路:
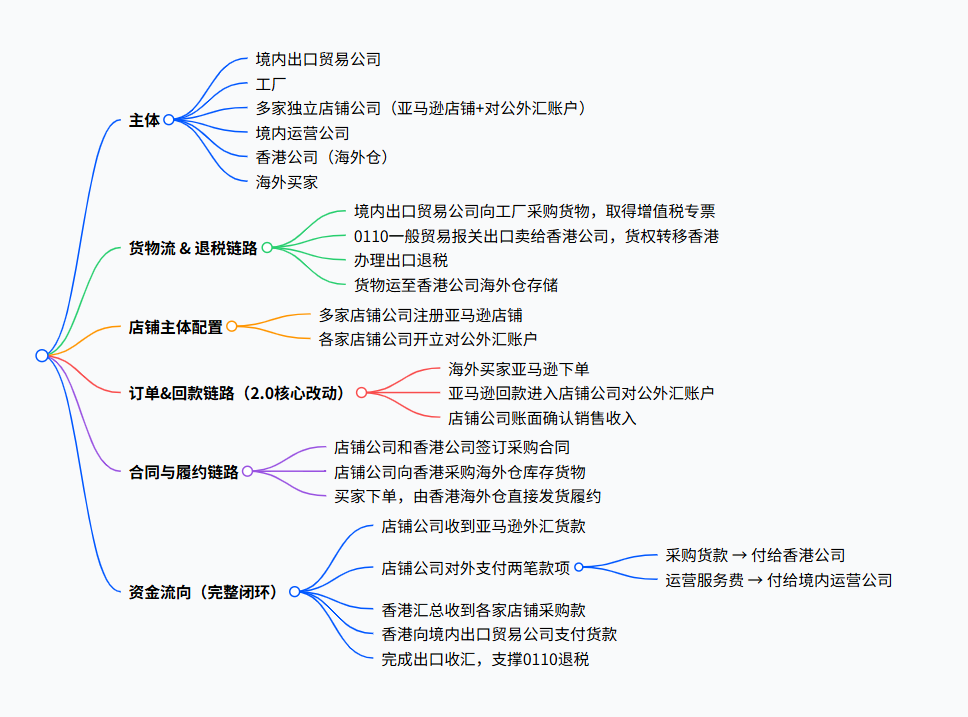
🔺赛维1.0 与 2.0 的核心差异
核心差异 | 赛维1.0 | 赛维2.0 |
|---|---|---|
| 回款主体不同 | 货款直接进香港;店铺公司账面几乎无销售收入,GMV 和报税收入冲突。 | 回款先进店铺公司,店铺确认销售收入,解决 GMV 账实不符的硬伤。 |
| 运营服务费付款方不同 | 香港公司向境内运营公司支付服务费,可以满足条件享受跨境服务增值税免税。 | 店铺公司作为销售主体,店铺公司向运营公司支付服务费,属于境内服务,不能享受跨境服务免税。 |
风险变化
2.0 解决了店铺 GMV 和账面收入不匹配的重大矛盾,但转让定价、CFC 受控外国企业风险并没有消失。店铺公司与香港属于关联企业,香港卖给店铺公司的定价必须符合独立交易原则;香港公司如果只是收款壳,没有真实经营职能,依旧触发 CFC 风险。
四、转让定价:贯穿两个版本的核心风险
不管是 1.0 还是 2.0,境内出口公司、店铺公司、香港公司都是同一个实际控制人,属于关联企业。关联方之间货物买卖、服务收费,定价必须和市场第三方交易价格保持一致,也就是独立交易原则。 如果刻意压低或抬高价格,人为把利润转移到香港,税务机关有权做转让定价调整,追回退税、补企业所得税、加收滞纳金。
五、什么样的卖家适合搭建赛维模式?
✅适合:
1.亚马逊店群卖家,店铺数量几十家起步,需要隔离账号关联风险;
2.FBA 海外仓备货模式,供应商可以开具增值税专用发票,想要做 0110 出口退税;
3.体量较大,有专业财务团队,有能力维护完整合同、资金、货权、仓储证据链;
4.有资本化、股改需求,需要业务架构标准化。
❌不适合: 小包铺货卖家、店铺数量很少的单店卖家、拿不到工厂进项发票、没有专业财税团队的中小卖家。盲目搭建,只会抄到空壳架构,埋下稽查隐患。
六、总结:赛维模式不是税筹神器
赛维模式本质是店群大卖为规模化经营设计的业务架构,用来隔离账号风险,集中完成出口退税。架构搭建不难,难的是做实业务实质、关联交易定价公允、全链路四流匹配。 1.0 版本靠空壳主体、账面零申报,属于高风险方案,是当下税务稽查重点;2.0 版本虽然解决了 GMV 账实不符的矛盾,但转让定价、CFC 受控外国企业、境外成本扣除举证等合规门槛依旧很高。 很多卖家误以为搭建香港架构就能 “两头免税”,忽略税务穿透规则,最后付出高额补税成本。合规,从来不是简单注册几家公司就能完成。